

Un incendie dans un entrepôt, un atelier ou un ERP ne se résume jamais aux zones calcinées. Les rapports d’expertise montrent que la facture finale se joue souvent ailleurs, dans les fumées et les suies, l’eau d’extinction, la fragilisation structurelle et l’arrêt d’activité. Analyser un retour d’expérience de sinistre incendie dans un bâtiment permet de comprendre pourquoi deux constructions comparables ne se comportent pas de la même manière face au feu.
Cet article croise deux lectures, celle des démarches à engager après le sinistre et celle des enseignements techniques sur la protection passive. L’objectif est simple, vous aider à sécuriser vos prochains chantiers autant que vos dossiers d’indemnisation.
Retour d’expérience sinistre incendie bâtiment, 8 leçons
Temps de lecture : ~11 min
- Ce que les sinistres révèlent vraiment sur un bâtiment
- Retour d’expérience sinistre incendie bâtiment, les enseignements techniques récurrents
- Les démarches après un incendie dans un bâtiment professionnel
- Expertise incendie et indemnisation, ce qui se joue réellement
- Les erreurs les plus coûteuses après un sinistre
- Remise en état et reprise d’activité
- Prévenir un nouveau sinistre dans un dépôt ou un point de vente
- Aller plus loin avec un retour d’expérience sinistre incendie bâtiment
- Questions fréquentes
Ce que les sinistres révèlent vraiment sur un bâtiment
Les principaux types de dommages après incendie
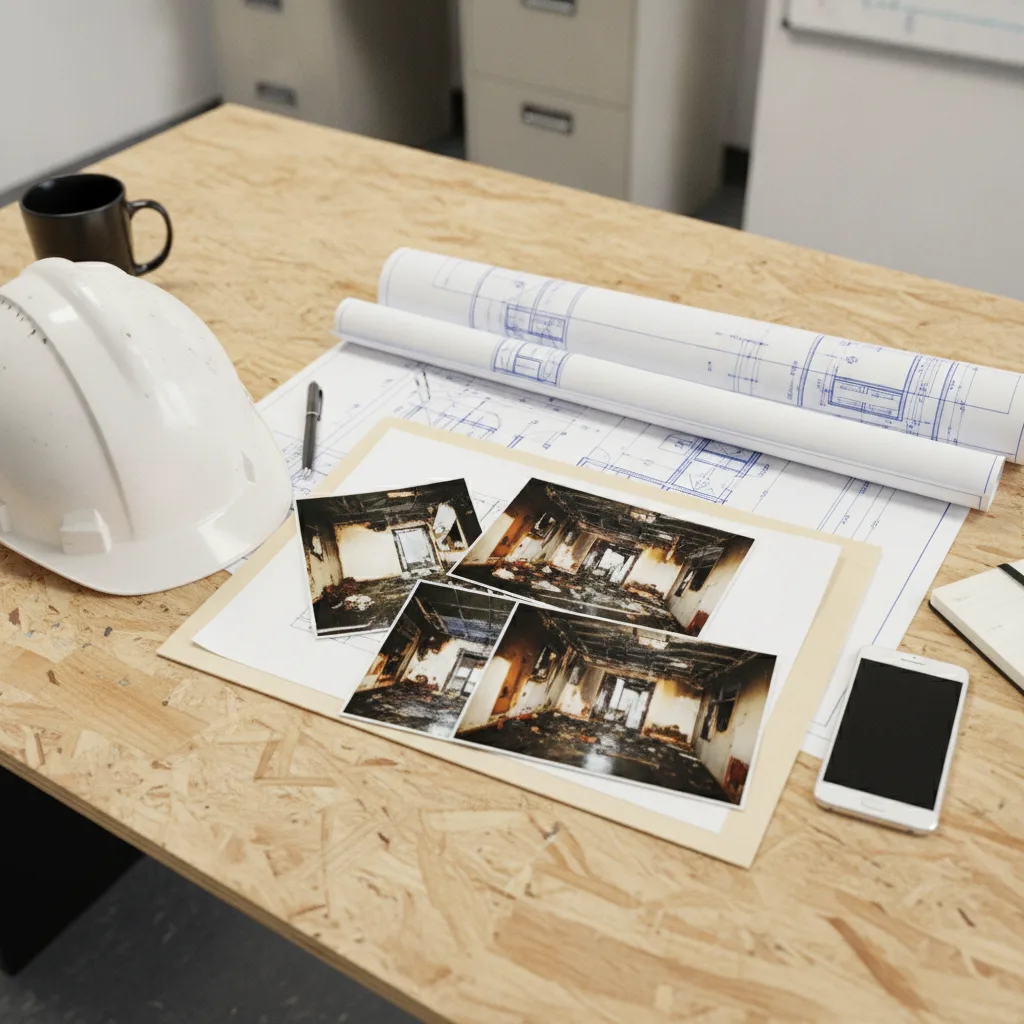
Quand les secours quittent le site, le bâtiment reste rarement dans l’état que l’on imagine. Les dommages se répartissent sur quatre familles distinctes : les zones directement brûlées, les dommages par fumée et suies qui migrent bien au-delà du foyer, les dommages par eau d’extinction qui descendent par gravité vers les niveaux inférieurs, et les désordres structurels différés.
France Assureurs rappelle que l’évaluation doit porter sur l’ensemble du bâti, des équipements techniques, des installations électriques, des aménagements et des biens mobiliers, et non sur les seuls biens détruits par les flammes. Un bâtiment peut par ailleurs rester dangereux après extinction, du fait des fumées résiduelles, des risques électriques ou gaz, et de la perte de portance de certains éléments porteurs.
C’est précisément là que la protection passive incendie devient lisible. Une structure métallique protégée par une peinture intumescente ou un flocage correctement dimensionné conserve sa capacité portante pendant la durée visée, ce qui laisse le temps d’évacuer, d’intervenir, puis de diagnostiquer plutôt que de démolir. Une structure nue, elle, se déforme rapidement sous l’effet de la température critique de l’acier et entraîne souvent la ruine locale des planchers et des façades. Le coût de remise en état n’a alors plus rien à voir.
Retour d’expérience sinistre incendie bâtiment, les enseignements techniques récurrents
Les constantes observées lors des retours d’expérience
Sans nommer de site ni de responsable, les analyses de sinistres en bâtiments logistiques, tertiaires et ERP font ressortir des constantes.
Premier enseignement, le compartimentage coupe-feu est le facteur qui limite le plus efficacement la surface sinistrée. Une paroi REI 120 correctement réalisée cesse d’être efficace dès lors qu’une traversée de gaine, un passage de câbles ou une porte coupe-feu bloquée en position ouverte crée un point faible. Les expertises techniques placent régulièrement les défauts de portes coupe-feu, de dispositifs de désenfumage, d’alarme et de sprinklers parmi les causes de propagation examinées.
Deuxième enseignement, le désenfumage naturel et mécanique conditionne à la fois la sécurité des intervenants et l’ampleur des dommages par fumée. Une gaine de désenfumage dont la stabilité au feu n’est pas garantie sur tout son parcours devient un vecteur de propagation vers des zones épargnées. C’est la raison pour laquelle les conduits techniques et les gaines de ventilation et de désenfumage sont traités avec des solutions qualifiées, panneaux coupe-feu ultra légers de type Atherma en 25, 40 ou 47 mm, ou protection projetée Dossolan 3000 pour les conduits existants.
Troisième enseignement, le stockage vertical et les rayonnages modifient la cinétique du feu. Dans un dépôt de négoce, la hauteur de stockage, la densité des palettes et la nature combustible des emballages accélèrent la montée en température sous toiture. Les charpentes métalliques et les bacs collaborants y sont sollicités très tôt.
Quatrième enseignement, les travaux par points chauds restent un déclencheur classique lors des phases de rénovation, au moment même où les dispositifs de protection sont parfois neutralisés.
| Constat fréquent après sinistre | Conséquence observée | Réponse en protection passive |
|---|---|---|
| Structure métallique non protégée ou sous dimensionnée | Déformation rapide, ruine locale, démolition étendue | Peinture intumescente ou flocage projeté calibré selon REI 60 à REI 240 et facteur de massiveté |
| Traversées et gaines non traitées dans une paroi coupe feu | Propagation vers des zones initialement épargnées | Conduits et gaines coupe feu, panneaux ultra légers, enduit pâteux qualifié |
| Planchers bois ou structures béton exposés | Perte de section, dommages différés au diagnostic | Enduits coupe feu projetés et systèmes sous avis technique ou ETE |
| Documentation de conformité introuvable | Contestation de la vétusté et allongement de l’expertise | PV d’essai, ETE, marquage CE et fiches techniques archivés au DOE |
Bon à savoir
Un dossier de protection passive complet, avec procès verbaux d’essai, ETE et notes de calcul d’épaisseur, sert deux fois, au visa du bureau de contrôle à la réception, puis lors de l’expertise contradictoire amiable si un sinistre survient.
Les démarches après un incendie dans un bâtiment professionnel
Les premières étapes après un sinistre incendie
La première règle est de ne pas retourner dans les locaux avant l’autorisation des secours. L’INRS insiste sur des consignes de sécurité qui organisent l’alerte des secours extérieurs, l’évacuation et le rôle de chacun, y compris après l’extinction.
Une fois l’accès autorisé, la mise en sécurité passe par le contrôle ou la coupure de l’électricité, du gaz, de l’eau et des installations de chauffage, ainsi que par la sécurisation des batteries d’engins de manutention, des bouteilles de gaz et des produits inflammables.
Vient ensuite la déclaration de sinistre à l’assureur, dont le délai est encadré par le Code des assurances. Pour une garantie incendie, France Assureurs indique un délai de déclaration de cinq jours ouvrés, sous réserve des conditions particulières du contrat. La déclaration doit décrire les circonstances connues, les dommages visibles, les biens détruits ou endommagés et les mesures conservatoires déjà prises. Pour un bâtiment professionnel, joignez le numéro de contrat, l’adresse exacte du site, la date et l’heure estimées, le procès verbal des sapeurs pompiers lorsqu’il est disponible, les premières photographies et une première estimation des stocks et équipements touchés.
Voici les pièces qui font gagner le plus de temps dans un dossier d’assurance incendie de local professionnel :
- Les photographies et vidéos de chaque zone prises avant tout nettoyage, déplacement ou déblaiement.
- L’inventaire des marchandises du sinistre incendie, distinguant produits détruits, produits dégradés par la fumée ou l’eau, marchandises récupérables après nettoyage et stocks appartenant à des tiers.
- Les factures, bons de livraison, justificatifs de propriété et devis de remplacement.
- Les éléments d’exploitation, chiffre d’affaires, commandes annulées, frais de location de matériel et de relogement temporaire d’activité.
- Les documents techniques du bâtiment, DOE, rapports de vérification périodique, PV de résistance au feu et attestations d’entretien des équipements de sécurité.
Expertise incendie et indemnisation, ce qui se joue réellement
Comment se déroule l’expertise incendie
L’expertise n’est pas systématiquement obligatoire, mais l’assureur la demande dès que les dommages sont importants ou que l’accord sur le montant est difficile, comme le rappelle Service Public.
L’expert examine l’origine et les circonstances du feu, la conformité des installations, l’état de la structure, la valeur du bâtiment avant sinistre, le coût de remise en état, la vétusté des équipements, la valeur des marchandises, les frais de déblaiement et les pertes d’exploitation.
Dans un sinistre à enjeux multiples, entrepôt logistique, bâtiment commercial ou site industriel, l’intervention d’un expert d’assuré se justifie quand les stocks représentent une valeur élevée, quand plusieurs assureurs ou responsables sont impliqués, ou quand la cause du feu est contestée. L’indemnisation de l’entrepôt sinistré dépend alors de la qualité de l’inventaire contradictoire et de la capacité à documenter les dommages indirects.
La garantie pertes d’exploitation, lorsqu’elle a été souscrite dans la multirisque professionnelle, couvre la marge brute perdue pendant la période d’indisponibilité, ce qui suppose de produire des données comptables fiables et une chronologie précise de l’arrêt d’activité.
Les erreurs les plus coûteuses après un sinistre
Quatre erreurs reviennent systématiquement.
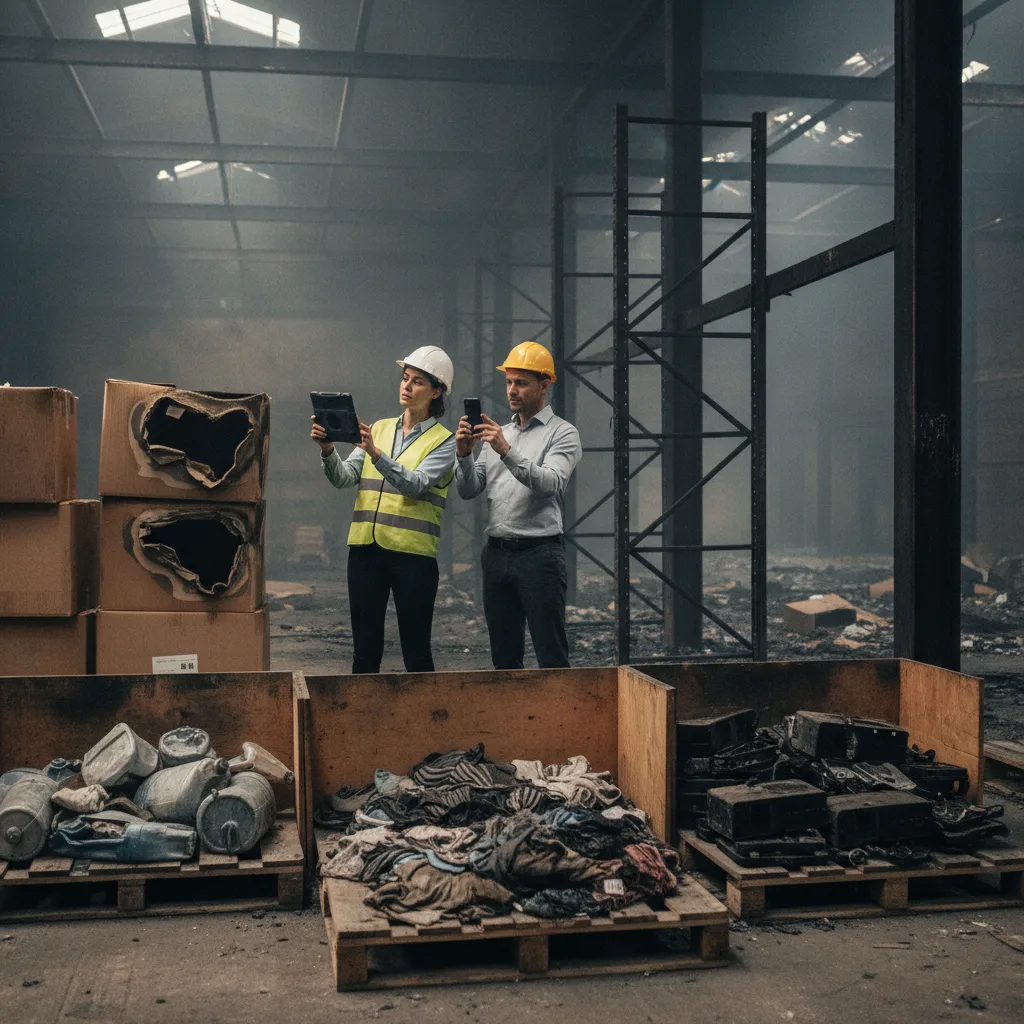
Jeter trop vite les biens endommagés prive l’expertise de preuves et fragilise l’évaluation, alors qu’il est recommandé de conserver et d’isoler ces biens quand les conditions de sécurité le permettent. Lancer les travaux de remise en état avant l’accord de l’assureur brouille la frontière entre dommages initiaux et interventions ultérieures, seules les mesures conservatoires urgentes, bâchage, protection contre les intrusions, assèchement, doivent être engagées et facturées avec justificatifs. Sous estimer les dommages par fumée et par eau conduit à oublier des marchandises impropres à la vente et des surfaces contaminées. Enfin, négliger les pertes d’exploitation revient à limiter l’indemnisation au seul matériel alors que l’activité reste interrompue plusieurs semaines.
Remise en état et reprise d’activité
Le nettoyage après incendie d’un entrepôt suit une logique progressive. La sécurisation précède le diagnostic, qui précède la décontamination. L’évacuation des gravats, le nettoyage des suies, l’assèchement et le traitement des odeurs conditionnent la suite, car des suies non traitées continuent de corroder les équipements et de contaminer les stocks résiduels.
Vient ensuite la reconstruction du bâtiment après sinistre, qui impose une remise aux normes des installations et, très souvent, une amélioration du compartimentage et du désenfumage exigée par le bureau de contrôle ou la commission de sécurité au titre du règlement de sécurité contre l’incendie dans les ERP.
La reprise d’activité dans un local commercial se prépare en parallèle. Maintien temporaire des ventes à distance, transfert des stocks vers un dépôt provisoire, information des clients et des fournisseurs, priorisation des familles de produits disponibles. C’est le rôle du plan de continuité d’activité, trop rarement formalisé avant le sinistre alors qu’il conditionne la vitesse de redémarrage.
À retenir
Les sinistres analysés montrent que le surcoût d’une protection passive correctement dimensionnée est sans commune mesure avec le cumul des dommages matériels, des frais de déblaiement et des pertes d’exploitation d’un arrêt prolongé.
Prévenir un nouveau sinistre dans un dépôt ou un point de vente
La prévention incendie d’un dépôt de négoce combine organisation et technique. Côté organisation, consignes claires, formation des équipes, encadrement strict des travaux par points chauds, séparation des produits incompatibles, contrôle des zones de charge de batteries et vérification périodique des moyens d’extinction et de l’accessibilité des secours. Le CNPP et l’INRS documentent largement ces bonnes pratiques, et le SDIS local peut être associé à la reconnaissance opérationnelle du site.
Côté technique, l’enjeu est de retrouver une résistance au feu des structures cohérente avec le classement du bâtiment. Chez RUAUD INDUSTRIES, nous distribuons l’ensemble des familles utiles pour cela, peintures intumescentes pour charpentes métalliques comme Firetex FX5090 ou Interchar 1260, flocages et laines projetées sous ETE et marquage CE de la gamme Protec Flamme, enduits coupe feu pâteux tels que Perlifoc HP ou Monokote MK 6 HY, panneaux Promatect et systèmes de gaines coupe feu. Les supports mixtes, structures béton, bacs collaborant et planchers bois, appellent des primaires d’accrochage adaptés et une armature en métal déployé lorsque la configuration l’exige.
Le catalogue des peintures intumescentes est consultable sur notre catalogue de peintures intumescentes et la gamme de flocage incendie sous ETE sur notre gamme de flocage incendie sous ETE.
Un sinistre impose souvent de reprendre aussi l’isolation thermique et l’anti condensation détruites par le feu et l’eau. Les isolants projetés certifiés ACERMI, comme Protec Thermique’S, permettent de traiter ces lots dans le même temps que la protection incendie, avec une documentation exploitable pour un dossier CEE.
Aller plus loin avec un retour d’expérience sinistre incendie bâtiment
Un retour d’expérience sur un sinistre incendie dans un bâtiment n’a de valeur que s’il se traduit en décisions concrètes, sur la déclaration et l’expertise d’une part, sur le dimensionnement de la protection passive d’autre part. Les deux sujets sont liés, car la traçabilité documentaire qui sert à prescrire et à réceptionner est exactement celle qui sécurise l’indemnisation.
Si vous devez reconstruire, mettre aux normes ou simplement fiabiliser un site existant, nos équipes mettent à disposition les PV, ETE et fiches techniques nécessaires pour justifier chaque choix auprès du bureau de contrôle comme de l’assureur.
FAQ
Le procès verbal des sapeurs pompiers est il communicable à l’assureur ?
Le rapport d’intervention du SDIS peut être demandé et transmis dans le cadre du dossier. Il apporte des éléments factuels sur l’heure d’alerte, la durée d’intervention et les moyens engagés, utiles à l’expertise, mais il ne conclut pas sur les responsabilités.
Qui prend en charge les honoraires d’un expert d’assuré ?
Cela dépend du contrat. Certaines multirisques professionnelles prévoient une prise en charge partielle ou totale des honoraires d’expertise amiable contradictoire. Vérifiez cette clause avant de mandater un expert indépendant.
Une structure métallique ayant subi un incendie peut elle être conservée ?
Seul un diagnostic structurel, appuyé sur des essais si nécessaire, permet de statuer. Des éléments visuellement intacts peuvent avoir perdu leurs caractéristiques mécaniques, et une protection passive dégradée doit systématiquement être reprise avant remise en service.
Faut il une nouvelle autorisation avant de rouvrir un ERP sinistré ?
La réouverture d’un établissement recevant du public après travaux importants suppose le passage de la commission de sécurité compétente et la mise à jour du registre de sécurité, avec les justificatifs de résistance au feu des ouvrages remis en état.
La qualité de la protection passive influence t elle le contrat d’assurance ?
Les assureurs tiennent compte du niveau de protection du site, compartimentage, désenfumage, détection et extinction automatique, dans l’appréciation du risque. Un dossier technique complet facilite les échanges lors de la souscription comme après un sinistre.